Seguro de Uber después de un choque en California: cómo saber qué póliza le corresponde
Puntos clave: En California, la póliza que paga después de un choque con un vehículo de Uber depende de lo que el conductor estaba haciendo en la aplicación. Si estaba apagada, generalmente aplica solo el seguro personal del conductor. En el Período 1, con la aplicación abierta y sin viaje aceptado, el seguro de TNC es primario, con mínimos de 50,000 dólares por persona, 100,000 dólares por incidente y 30,000 dólares por daños a la propiedad, además de 200,000 dólares en exceso. Desde que el conductor acepta un viaje hasta que lo termina (Períodos 2 y 3), la cobertura mínima sube a 1,000,000 de dólares. Mientras el pasajero está en el vehículo, también cuenta con cobertura UM/UIM de 60,000 dólares por persona y 300,000 dólares por incidente. Según el Código de Servicios Públicos § 5433(d), el seguro de TNC no puede exigir que la póliza personal niegue el reclamo primero. Tomar fotos de la pantalla de la aplicación, conservar la evidencia y respetar el plazo general de dos años para demandar puede ayudarle a proteger su reclamo.
Después de un choque con un vehículo de Uber, la póliza que paga depende casi siempre de lo que el conductor estaba haciendo en la aplicación. La ley de California divide la actividad del conductor en fases, conocidas como Período 1, 2 y 3, y cada una tiene su propia cobertura mínima. Si la aplicación estaba apagada, normalmente aplica solo el seguro personal. Si estaba encendida o había un viaje en curso, el seguro de la empresa de transporte por aplicación (TNC) puede entrar como cobertura primaria.
Si usted o un ser querido resultó herido en un choque con un conductor de transporte por aplicación, el equipo de Campos Law Group puede revisar su caso e identificar todas las pólizas disponibles. Llame hoy al 877-511-1047 o contáctenos ahora para una consulta.
La ley de transporte por aplicación de California exige seguro a Uber y a sus conductores
La ley de California exige seguro de TNC mientras el conductor esté conectado a la aplicación o prestando servicios de transporte. Ese seguro lo puede contratar el conductor, la TNC o ambos. Así lo establece el Código de Servicios Públicos de California § 5433, parte de las normas sobre transporte por aplicación que regulan a empresas como Uber y Lyft. Existe porque las pólizas personales con frecuencia excluyen el uso comercial del vehículo.
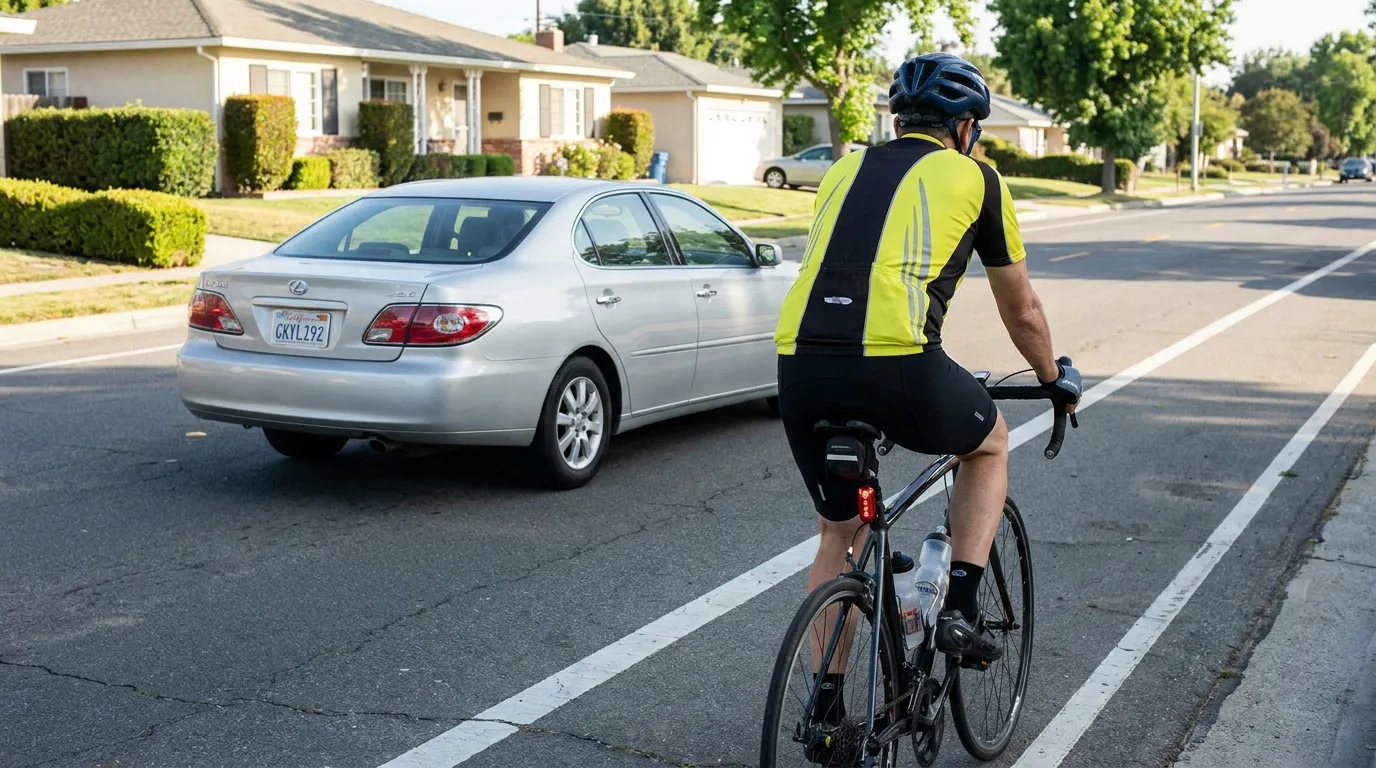
Una víctima puede tener acceso a más de una fuente de cobertura. Un pasajero, otro conductor, un ciclista o un peatón podría reclamar contra la póliza de la TNC, la del conductor o la de otro conductor culpable, según los hechos. Sin embargo, la cobertura depende de la fase de actividad del conductor, y las aseguradoras suelen disputarla.
Accidente en Uber: quién paga en California según las fases de cobertura
Para saber quién paga, primero hay que determinar en qué fase estaba el conductor. La siguiente tabla resume los mínimos que exige el Código de Servicios Públicos de California § 5433.
| Fase | Actividad del conductor | Cobertura mínima de TNC |
|---|---|---|
| Aplicación apagada | Uso personal | Generalmente solo aplica el seguro personal del conductor |
| Período 1 | Aplicación abierta sin viaje aceptado | 50,000 dólares por persona / 100,000 dólares por incidente (lesiones o muerte); 30,000 dólares por daños a la propiedad; además, 200,000 dólares en exceso |
| Períodos 2 y 3 | Desde que se acepta el viaje hasta que termina | 1,000,000 de dólares por muerte, lesiones y daños a la propiedad |
| Pasajero a bordo | Desde que entra hasta que sale | UM/UIM de 60,000 dólares por persona / 300,000 dólares por incidente |
Período 1: aplicación abierta, sin viaje aceptado
El Período 1 abarca el tiempo en que el conductor tiene la aplicación abierta sin haber aceptado un viaje, o el tiempo después de terminar uno hasta que acepta otro o cierra sesión. Según el § 5433(c)(1), el seguro de TNC es primario en esta fase, con mínimos de 50,000 dólares por persona y 100,000 dólares por incidente por muerte o lesiones, y 30,000 dólares por daños a la propiedad. Si el conductor no mantiene este seguro, o su póliza se canceló, la TNC debe proporcionar la cobertura, conforme al § 5433(c)(1)(B).
Además, la TNC debe mantener una cobertura en exceso de al menos 200,000 dólares por evento. El § 5433(c)(2)-(3) dispone que esta cobertura asegura a la TNC y al conductor por la responsabilidad que supere los límites primarios. En lesiones graves, estos límites pueden quedarse cortos, por lo que identificar otras fuentes de recuperación puede ser importante.
Períodos 2 y 3: viaje aceptado y pasajero a bordo
Desde que el conductor acepta un viaje hasta que termina la transacción o el viaje, lo que ocurra más tarde, la cobertura aumenta de forma significativa. El § 5433(b)(1) exige un seguro de TNC primario de al menos 1,000,000 de dólares por muerte, lesiones personales y daños a la propiedad, que puede contratar el conductor, la TNC o ambos.
En estas fases, la aseguradora tiene el deber de defender e indemnizar al asegurado. Conforme al § 5433(b), la TNC solo puede usar la póliza del conductor si verifica que está vigente y que cubre el uso del vehículo con la aplicación. Un seguro mal configurado podría generar disputas sobre quién responde primero.
Cobertura por motorista sin seguro o con seguro insuficiente
Si el culpable es otro conductor sin seguro o con seguro insuficiente, el pasajero de Uber puede contar con protección adicional. El § 5433(b)(2) exige que, desde que el pasajero entra al vehículo hasta que sale, la TNC proporcione cobertura UM/UIM de 60,000 dólares por persona y 300,000 dólares por incidente, primaria sobre cualquier otra cobertura UM/UIM aplicable.
Estos límites reflejan cambios recientes en la ley. Varios análisis explican cómo California redujo los límites UM/UIM del transporte por aplicación, que antes eran de 1,000,000 de dólares. Los límites pueden depender de la fecha del accidente, por lo que los pasajeros con lesiones graves podrían buscar otras fuentes, como su propia póliza UM/UIM.
Por qué las aseguradoras se pasan el reclamo entre sí
Un problema común es que cada aseguradora intenta culpar a la otra. La aseguradora personal puede alegar una exclusión por uso comercial, mientras que la de la TNC puede cuestionar la fase en que estaba el conductor. Mientras tanto, la víctima sigue acumulando facturas médicas y pérdida de ingresos.
La ley ofrece cierta protección. El § 5433(d) establece que el seguro de TNC no puede exigir que la póliza personal niegue primero el reclamo. Aun así, pueden surgir disputas sobre hechos, como la hora exacta en que se aceptó un viaje.
💡 Consejo práctico: si es seguro hacerlo, pídale al conductor que le muestre la pantalla de la aplicación en el lugar del choque y tómele una foto. Ese dato puede ayudar a establecer la fase de cobertura.
Pasos para proteger su reclamo después de un choque con un conductor de Uber
Las acciones de los primeros días pueden influir en la cobertura disponible y en el valor de su caso. Como en todos los accidentes de auto en California, generalmente hay que demostrar negligencia. Conforme a la culpa comparativa, su indemnización puede reducirse según su porcentaje de culpa. Estos pasos pueden ayudarle:
- Llame al 911 y solicite un reporte policial.
- Tome fotos de los vehículos, la escena, las lesiones y la pantalla de la aplicación.
- Anote el nombre del conductor, su aseguradora personal y el número de placa.
- Guarde su recibo del viaje si era pasajero.
- Busque atención médica pronto y conserve todos los registros.
- Evite dar declaraciones grabadas a una aseguradora sin asesoría.
También tenga en cuenta los plazos legales. El plazo general para demandar por lesiones personales es de dos años, según el Código de Procedimiento Civil de California § 335.1. Existen excepciones limitadas, y las demandas solo por daños a la propiedad generalmente tienen tres años. Si participó un vehículo de una agencia pública, generalmente hay que presentar primero un reclamo administrativo dentro de seis meses conforme al Código de Gobierno de California § 911.2.
Cuándo puede ayudarle un abogado de accidentes de Uber
Un caso de transporte por aplicación puede involucrar a varias aseguradoras, una empresa grande y preguntas técnicas sobre los datos de la aplicación. Un abogado de accidentes de Uber puede solicitar registros de actividad, identificar la póliza aplicable y responder a los argumentos de culpa comparativa.
Campos Law Group tiene una trayectoria comprobada en casos de accidentes de vehículos motorizados. Por ejemplo, la firma obtuvo un veredicto del jurado de 9.18 millones de dólares en un caso de choque lateral con responsabilidad clara, después de cuatro años de litigio. Cada caso es diferente, y los resultados anteriores no garantizan resultados futuros. Atendemos a clientes en todo el estado, incluidos Santa Ana, Riverside, el Condado de Orange, San Bernardino, Coachella Valley y Fresno.
Puede leer más artículos sobre accidentes de carro en California y temas relacionados con seguros y lesiones.
Preguntas frecuentes
1. ¿Quién paga si el conductor de Uber tenía la aplicación apagada?
Generalmente aplica solo el seguro personal del conductor, porque el seguro de TNC está vinculado a la actividad en la aplicación. Si no tiene seguro suficiente, la cobertura UM/UIM de la víctima podría ayudar.
2. ¿Qué pasa si yo era pasajero y el otro conductor tuvo la culpa?
Podría reclamar contra la aseguradora del otro conductor. Si no tiene seguro o es insuficiente, la TNC debe proporcionar cobertura UM/UIM de 60,000 dólares por persona y 300,000 dólares por incidente conforme al § 5433(b)(2).
3. ¿Tengo que esperar a que la aseguradora personal niegue mi reclamo?
No. El § 5433(d) prohíbe que el seguro de TNC exija una negación previa de la póliza personal. Aun así, la aseguradora de la TNC puede discutir otros temas, como la fase en que estaba el conductor.
4. ¿Cómo se demuestra en qué período estaba el conductor?
Generalmente con los registros de la aplicación, los recibos de viaje, las fotos de la pantalla y los testigos. Una investigación temprana puede ayudar.
5. ¿Cuánto tiempo tengo para presentar una demanda?
El plazo general para lesiones personales es de dos años conforme al § 335.1, con excepciones limitadas. Los reclamos contra entidades públicas generalmente requieren un reclamo administrativo dentro de seis meses.
Lo que debe recordar sobre la cobertura de Uber
Quién paga en un accidente de Uber en California depende principalmente de la fase en que estaba el conductor. Con la aplicación apagada, suele aplicar el seguro personal. En el Período 1 aplican límites más bajos con cobertura en exceso, y en los Períodos 2 y 3 la cobertura mínima es de 1,000,000 de dólares. Los pasajeros también cuentan con protección UM/UIM. Aun así, cada caso depende de sus hechos.
Si enfrenta facturas médicas, ofertas bajas o rechazos de una aseguradora, Campos Law Group puede ayudarle a evaluar sus opciones. Llame al 877-511-1047 o programe su consulta hoy para hablar sobre su caso.
Aviso legal: Este contenido tiene fines exclusivamente informativos y no constituye asesoría legal. Cada caso es único y los resultados pueden variar. Consulte a un abogado sobre sus circunstancias específicas.